Предотвращение потерь
Касса под контролем: как служба безопасности выявляет фрод, защищает выручку и предотвращает товарные потери
Касса — точка, где сходятся деньги, товары, скидки и бонусы. Какие механизмы кассового контроля работают на практике, какие схемы они выявляют и как службе безопасности реагировать на инцидент.
- Опубликовано
- Время чтения
- 8 мин чтения
Содержание
- Какие механизмы кассового контроля работают на практике
- Какие схемы нарушений может выявить кассовый контроль
- Практические кейсы: от сигнала системы до управленческого решения
- Как должна реагировать служба безопасности
- Кто отвечает за кассовый контроль
- Как измерять эффективность кассового контроля
- Заключение
В розничной торговле кассовая зона — это не просто место расчёта с покупателем. Здесь одновременно пересекаются денежные потоки, движение товаров, скидочные механики, программа лояльности и действия сотрудников. Любое отклонение в этих процессах может привести к прямым финансовым потерям или создать условия для злоупотреблений.
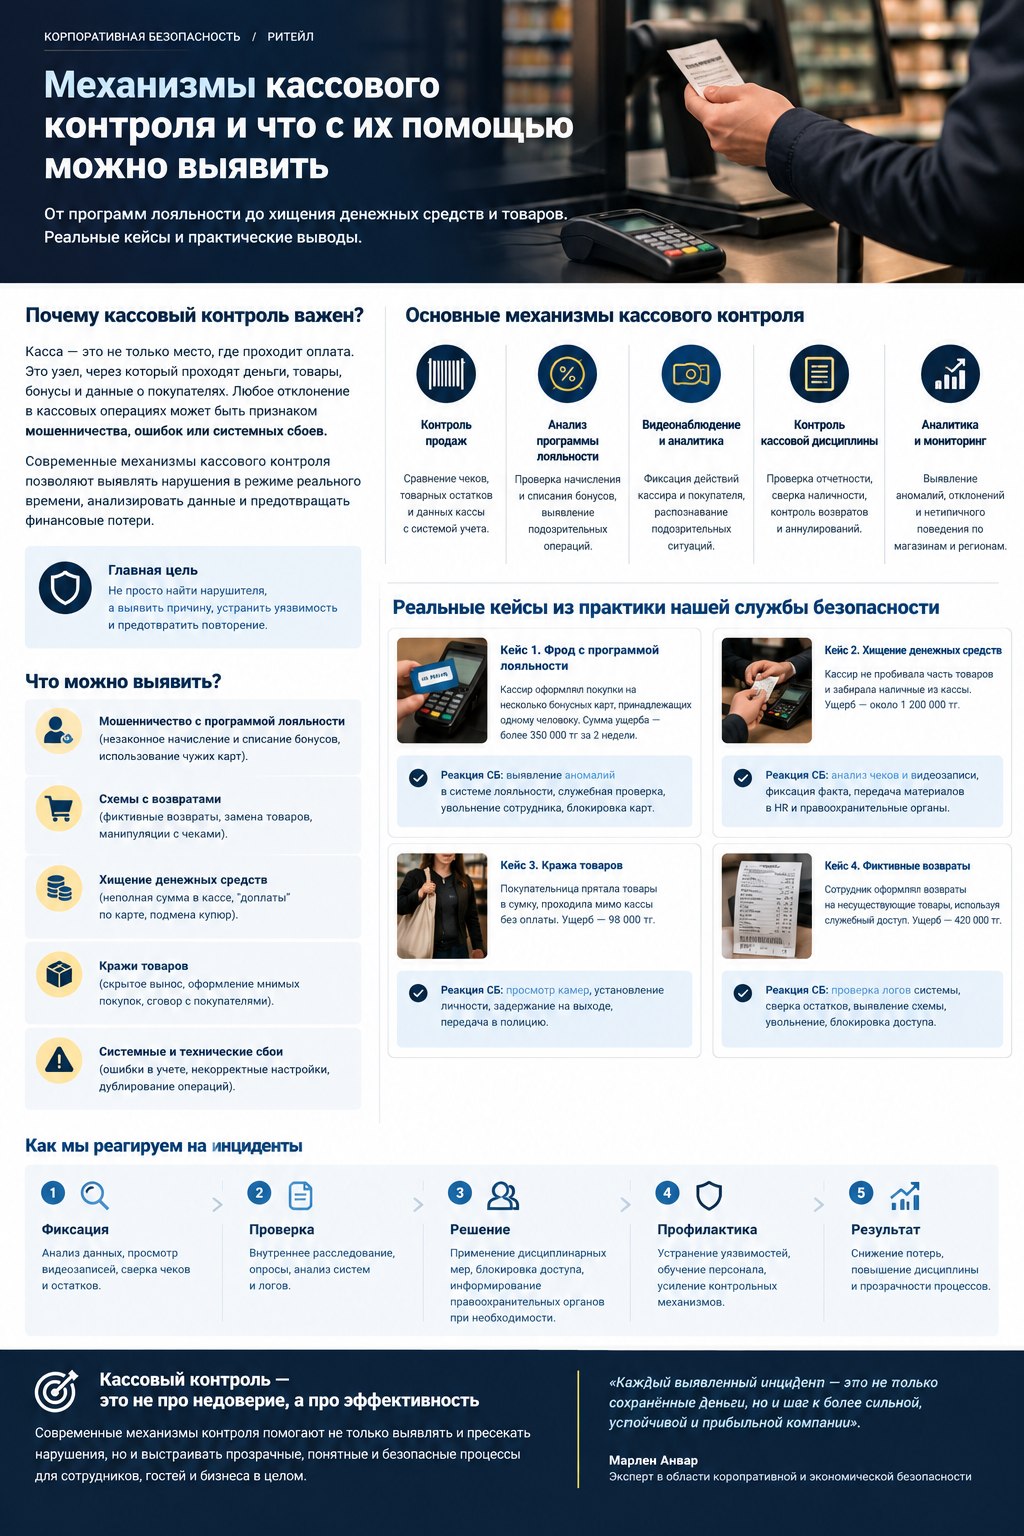
Современная служба безопасности должна работать не только с фактами недостачи, но и с данными кассовых систем, видеонаблюдения, учётных программ и аналитики операций. Главная задача — выявить подозрительную закономерность, установить фактические обстоятельства и устранить причину, которая позволила инциденту произойти.
При этом важно разделять ошибку, нарушение процедуры и умышленное мошенничество. Необычная операция — это повод для проверки, но сама по себе она ещё не доказывает противоправных действий.
Какие механизмы кассового контроля работают на практике
Аналитика кассовых операций
Кассовая система формирует данные о продажах, возвратах, отменах чеков, скидках, ручных корректировках, способах оплаты и действиях кассира. Анализ этих данных позволяет выявлять операции, которые отличаются от обычного поведения конкретного сотрудника, магазина или кассовой смены.
На что обращает внимание СБ:
- повышенная частота отмен чеков после сканирования товаров;
- возвраты вскоре после продажи или в конце смены;
- систематические скидки и ручные корректировки;
- расхождения между суммами операций, фактической выручкой и учётными данными;
- повторяющиеся операции с одинаковыми товарами, суммами или клиентскими профилями.
Важно оценивать не единичную операцию, а совокупность признаков, их повторяемость и связь с другими данными.
Контроль возвратов и отмен
Возврат — законный инструмент обслуживания покупателя. Однако при недостаточном контроле он может использоваться для необоснованного возврата денежных средств, искажения кассовой отчётности или сокрытия фактического движения товара.
СБ анализирует наличие исходного чека, основания возврата, способ выплаты, соответствие товара и документов, а также полномочия сотрудника, выполнившего операцию.
При выявлении отклонения проверяются кассовые логи, видеозапись, документы и объяснения участников. Цель — установить, был ли возврат реальным и обоснованным, кому переданы деньги и что произошло с товаром.
Контроль программы лояльности
Бонусы, купоны, промокоды и специальные предложения повышают продажи и удерживают клиентов, но одновременно создают дополнительные риски.
Контрольные признаки могут включать:
- необычную концентрацию начислений или списаний бонусов у одного кассира;
- повторяющееся применение скидок к одним и тем же клиентским профилям;
- операции, не соответствующие условиям акции;
- аномально высокую долю покупок с использованием определённого промокода;
- несоответствие между фактической покупкой и предоставленной выгодой.
При этом совпадение номера телефона, использование одного устройства или большое количество бонусных операций сами по себе не подтверждают фрод. Проверка должна учитывать правила программы, поведение клиентов и технические особенности системы.
Видеонаблюдение и сопоставление данных
Видеозапись становится особенно полезной, когда её можно сопоставить с конкретным чеком, временем операции и действиями кассира.
Например, данные системы показывают возврат, а видеозапись позволяет проверить, был ли предъявлен товар, участвовал ли покупатель и соответствовали ли действия сотрудника оформленной операции.
Какие схемы нарушений может выявить кассовый контроль
Фрод с программой лояльности. Возможное злоупотребление скидками, бонусами или промокодами для получения необоснованной выгоды. Проверка включает историю операций, правила акции, клиентские профили и связь действий с конкретными сотрудниками.
Манипуляции с возвратами и отменами. Необоснованный возврат денежных средств, фиктивная отмена или искажение результатов продажи. Проверяются основания операции, фактическая выдача денег, движение товара и видеозапись.
Сокрытие продажи или несанкционированное изменение чека. Расхождение между фактически переданным покупателю товаром и данными кассовой системы. Здесь особенно важны видеонаблюдение, кассовые журналы и сверка товарного остатка.
Хищение денежных средств. Возможное присвоение наличности, несоответствие суммы в кассе отчётности либо нарушение порядка инкассации. Проверяются кассовые отчёты, пересчёты, документы передачи денег и доступные видеозаписи.
Товарные потери в кассовой зоне. Вынос товара без оплаты, несоответствие фактического количества пробитому в чеке или иные расхождения между продажей и движением товара. Проверка должна учитывать все кассы, соседние зоны, документы и законные основания перемещения товара.
Общий принцип: СБ должна устанавливать не только факт отклонения, но и его механизм, возможный ущерб, круг задействованных процессов и условия, при которых нарушение стало возможным.
Практические кейсы: от сигнала системы до управленческого решения
Ниже — типовые сценарии, которые показывают методику проверки, и один реальный случай из практики автора.
Кейс 1. Подозрительная активность по программе лояльности
Сигнал: аналитика показывает концентрацию операций с определённой акцией у ограниченного числа кассиров или клиентских профилей.
Действия СБ: выгрузка операций за период, проверка правил акции, сопоставление чеков и клиентских данных, анализ видеозаписей и получение объяснений.
Результат проверки: устанавливается, соответствовали ли операции условиям программы, имелось ли необоснованное предоставление скидки или бонусов и возник ли финансовый ущерб.
Корректирующие меры: настройка автоматических ограничений, дополнительные согласования для нестандартных операций и регулярный мониторинг аномалий.
Кейс 2. Повторяющиеся возвраты и отмены
Сигнал: у одного сотрудника количество возвратов или отмен заметно выше сопоставимых показателей магазина.
Действия СБ: анализ кассовых журналов, проверка первичных продаж, документов возврата, фактического движения товара и видео по выбранным операциям.
Результат проверки: причины отклонений разделяются на ошибки, недостатки обучения, нарушения регламента и признаки возможного умысла. Вывод делается только после проверки обстоятельств.
Корректирующие меры: пересмотр полномочий, контроль повторных операций, обучение сотрудников и адресная проверка аналогичных случаев.
Кейс 3. Несоответствие между кассовой операцией и фактической выручкой
Сигнал: кассовый отчёт, данные пересчёта или документы передачи денежных средств не совпадают.
Действия СБ: фиксация расхождения комиссионно, сверка кассовой смены, проверка возвратов и отмен, документов инкассации, доступа к кассе и видеозаписей.
Результат проверки: определяется сумма расхождения, его причина, момент возникновения и ответственные за соответствующий этап процесса. Недостача сама по себе не означает, что деньги похитил конкретный сотрудник.
Корректирующие меры: разделение полномочий, усиление контроля передачи денег, регулярные выборочные пересчёты и контроль закрытия смены.
Кейс 4. Товар передан покупателю, но операция не отражает продажу корректно
Сигнал: при проверке видеозаписи или товарных остатков обнаруживается возможное несоответствие между фактической передачей товара и кассовым чеком.
Механизм: удаление товарных позиций из чека посредством операций сторно.
Первичный результат: по итогам просмотра двух недель работы сумма выявленных операций составила 2 574 000 тенге.
Дальнейшие действия: заявление в полицию, прибытие СОГ, передача материалов внутреннего расследования органу следствия, проведение независимого аудита; вменяемая статья — 189 УК РК.
Действия СБ: установление времени и состава операции, проверка чека и кассовых логов, сверка движения товара, изучение видео и получение объяснений.
Результат проверки: подтверждается либо исключается нарушение порядка продажи; при наличии доказательств рассчитывается ущерб и устанавливаются процессные причины.
Корректирующие меры: проверка настроек кассы, регламента обслуживания, порядка контроля товаров на выходе и эффективности действующих контрольных процедур.
Как должна реагировать служба безопасности
Результативное реагирование строится по единому алгоритму.
- Получить сигнал и зафиксировать его. Определить операцию, время, магазин, кассу и предполагаемый риск.
- Сохранить доказательства. Обеспечить сохранность кассовых логов, чеков, документов и относящихся к событию видеозаписей в рамках установленных правил доступа и хранения.
- Проверить факты. Сопоставить независимые источники информации, исключить технические сбои, ошибки учёта и законные основания операции.
- Определить ущерб и причины. Установить подтверждённую сумму потерь, механизм возникновения и уязвимость процесса.
- Принять соразмерные меры. При подтверждении нарушения действовать в соответствии с внутренними процедурами и законодательством: документировать результаты, передать материалы уполномоченным лицам и при наличии оснований инициировать дальнейшее разбирательство.
- Устранить условия повторения. Изменить контрольные настройки, полномочия, регламенты или обучение и проверить, дали ли меры результат.
При серьёзных инцидентах важно не допустить изменения или утраты данных. При этом доступ к материалам должен быть ограничен уполномоченными лицами, а выводы — основываться на проверяемых фактах.
Кто отвечает за кассовый контроль
Служба безопасности не может единолично обеспечить сохранность выручки и товара. Эффективная модель требует распределения ответственности.
- Кассир соблюдает кассовые процедуры и правила проведения операций.
- Директор магазина и линейные руководители обеспечивают ежедневный контроль, дисциплину, обучение и исполнение регламентов.
- Финансовое подразделение контролирует сверки, выручку, возвраты и денежные расхождения.
- ИТ и владельцы кассовых систем обеспечивают корректность настроек, доступов, журналирования и сохранности данных.
- Служба безопасности выявляет риски, проводит проверки, анализирует инциденты, оценивает ущерб и контролирует устранение системных причин.
- Внутренний аудит и другие контрольные функции оценивают надёжность процессов и исполнение корректирующих мероприятий в рамках своих полномочий.
Такой подход не позволяет перекладывать всю ответственность на СБ и одновременно делает контроль частью ежедневной работы магазина.
Как измерять эффективность кассового контроля
Количество проверок и выявленных нарушений — недостаточные показатели эффективности. Важнее оценивать финансовый результат и качество управления рисками.
Практические KPI могут включать:
- динамику кассовых и товарных потерь;
- сумму подтверждённого ущерба и объём реально возмещённых средств;
- долю обоснованных сигналов аналитики;
- время от обнаружения отклонения до начала проверки;
- долю повторных инцидентов;
- процент корректирующих мероприятий, выполненных в срок;
- снижение частоты нарушений после изменения процесса.
Предотвращённый ущерб следует рассчитывать по прозрачной методике, не смешивая фактически установленный ущерб, предотвращённые потери и предполагаемый финансовый эффект.
Заключение
Кассовый контроль — это не тотальная слежка за сотрудниками и не поиск виновного после каждой недостачи. Это система, которая соединяет аналитику, технологии, видеонаблюдение, регламенты и ответственность руководителей.
Сильная служба безопасности не ограничивается фиксацией нарушения. Она устанавливает механизм потери, подтверждает факты, оценивает финансовые последствия и помогает бизнесу устранить уязвимость.
Эксперт по экономической и корпоративной безопасности в ритейле. Помогаю снижать товарные потери, выявлять мошенничество и выстраивать эффективный контроль операционных процессов.
Профиль экспертаПохожая ситуация в вашей компании?
Опишите её в нескольких предложениях — подскажем, с чего начать. Это ни к чему вас не обязывает.
Обсудить задачу